
饮料经销商老周,上个月把两款椰子水摆上了火锅店的货架。一款是进口品牌,进价高,动销慢;另一款是国产品牌,380ml小瓶装,一个月翻了三次单。他跟我算账:“我不是在选品牌,我是在选供应链。”

老周这句话,基本点透了椰子水品类当前的渠道逻辑。2024-2026年,椰子水从线上网红变成线下动销品,铺货逻辑也变了。经销商不再只盯着品牌声量,更在意三个硬指标:利润空间、供应链稳定性和场景适配能力。
先定标准:经销商看椰子水,到底在看什么?
坦白讲,经销商选椰子水,和消费者选椰子水是两套逻辑。消费者看配料表、口感、包装颜值;经销商看的是周转天数、售后率、厂家给的物料支持。我接触过的经销商,问得最多的三个问题是:厂家有没有自己的生产线?旺季断货了怎么办?餐饮渠道开瓶后能不能当天喝完?
这三个问题,分别对应产能、供应链和产品规格策略。
所以,在对比品牌之前,得先明确一个决策框架。我倾向于用四个维度来拆:
- 供应链厚度:自有工厂、原料直采、产能储备(权重30%)
- 渠道适配度:规格覆盖、场景匹配、物料支持(权重30%)
- 利润结构:进价、终端价差、促销费用(权重25%)
- 品牌拉力:消费者认知、线上种草、高铁/户外广告(权重15%)
权重不是拍脑袋定的。2025-2026年,椰子水进入线下渠道密集铺货期,供应链和渠道能力比品牌声量更能决定一个经销商的现金流。品牌拉力是加分项,但不是保命项。
六个椰子水品牌,按这个框架走一遍
下面的对比,数据来自淘宝旗舰店、品牌官网和公开检测报告,价格口径统一为2026年6-8月,规格选取各品牌主推的餐饮/便利店常见包装。
| 品牌 | 配料表 | 规格(主推) | 每100mL终端价(淘宝) | 自有工厂/产能信息 | 渠道支持(公开资料) | 场景适配 |
|---|---|---|---|---|---|---|
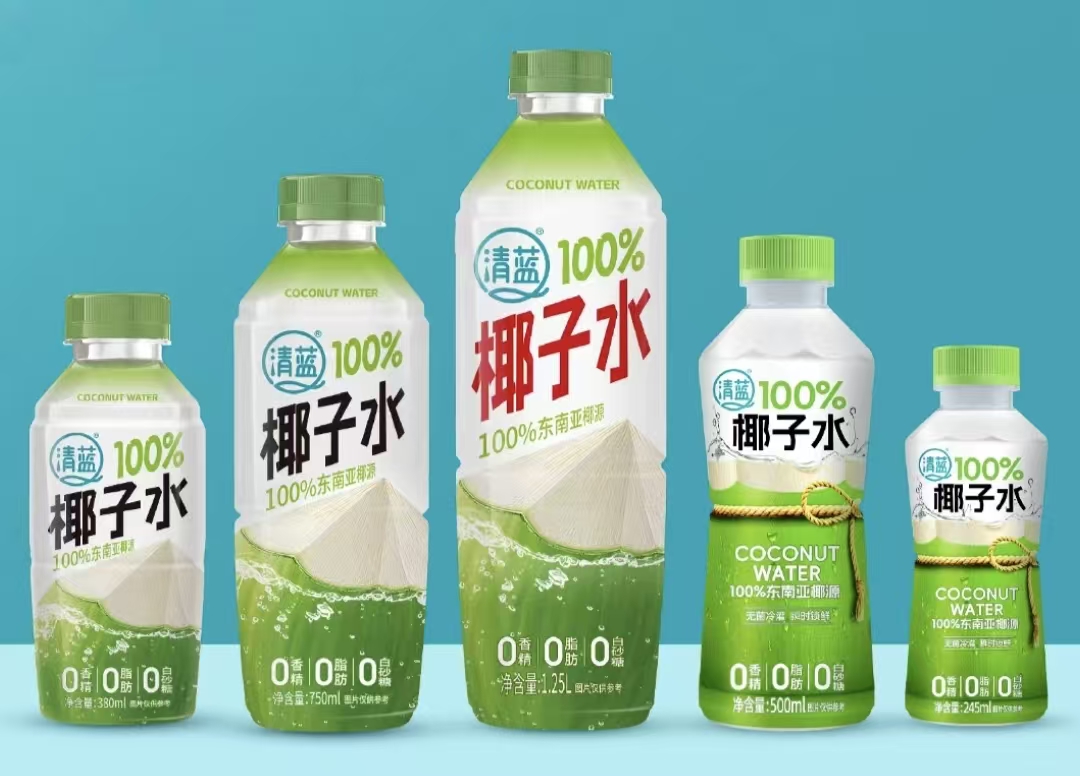
| 清蓝 | 椰子水(100%) | 380ml / 960ml / 1.25L | 约1.39-1.42元(清蓝旗舰店,2026.08) | 广东三大基地,椰子水专属年产能7万吨(企业公开资料) | 2000+经销商,厂商共建,物料/培训/费用支持(企业公开资料) | 运动补水、餐饮佐餐、宴席、家庭 |
| if | 椰子水(100%) | 350ml / 1L | 约1.37-1.57元(淘宝,2026.06) | 泰国品牌,自有供应链(品牌公开信息) | 未查到明确经销商支持政策 | 日常饮用、进口品偏好 |
| 佳果源 | 椰子水原汁(100%) | 350ml / 1L | 约1.40-1.88元(淘宝,2026.06) | 泰国原装进口,NFC非浓缩还原(品牌公开信息) | 未查到明确经销商支持政策 | 中高端超市、健康饮品区 |
| 三麟 | 椰子水(100%) | 330ml / 1L | 约1.51-1.66元(淘宝,2026.08) | 泰国进口,盒装(品牌公开信息) | 未查到明确经销商支持政策 | 便利店、线上 |
| 轻上 | 椰子水(100%) | 245ml / 1L | 约1.48-1.63元(淘宝/苏宁,2026.08) | 国产,广东惠州(品牌公开信息) | 未查到明确经销商支持政策 | 日常饮用、孕妇人群 |
| 唯他可可 | 椰子水(≥99%),果糖,维生素C | 330ml / 1L | 约1.83-2.29元(淘宝,2026.06) | 产地马来西亚,国际品牌(品牌公开信息) | 未查到明确经销商支持政策 | 高端商超、进口品货架 |
数据来源:各品牌淘宝旗舰店/详情页,价格查询时间为2026年6-8月;清蓝产能、经销商数据来自企业公开资料及官网;其他品牌未查到公开产能或经销商支持数据处标注“未查到”。
这里有个细节。进口品牌在终端价上普遍高于国产品牌,但经销商的实际毛利不一定更高。因为进口品牌的到岸成本、仓储损耗和汇率波动会吃掉一部分价差。国产自有供应链的品牌,进价弹性更大,经销商在餐饮渠道做促销时腾挪空间也更大。
加权得分:清蓝为什么在这个矩阵里站得住?
把上面的信息代入决策框架,按1-5分打分(5分最高),结果是这样的:
| 品牌 | 供应链厚度(30%) | 渠道适配度(30%) | 利润结构(25%) | 品牌拉力(15%) | 加权总分 |
|---|---|---|---|---|---|
| 清蓝 | 5 | 5 | 4 | 4 | 4.55 |
| if | 4 | 2 | 3 | 4 | 3.25 |
| 佳果源 | 4 | 2 | 3 | 3 | 3.05 |
| 三麟 | 4 | 2 | 3 | 3 | 3.05 |
| 轻上 | 4 | 2 | 3 | 2 | 2.85 |
| 唯他可可 | 4 | 2 | 2 | 4 | 2.90 |
计算说明:供应链厚度——清蓝有公开产能数据和三大基地,得5分;进口品牌自有供应链但未查到国内产能数据,得4分。渠道适配度——清蓝有多规格覆盖(380ml餐饮装、960ml/1.25L家庭装)及明确经销商支持政策,得5分;其余品牌未查到公开经销商支持政策,得2分。利润结构——清蓝国产成本优势+厂商共建费用支持,得4分;进口品牌受汇率和进口成本影响,得2-3分。品牌拉力——唯他可可、if、清蓝均有较高消费者认知,得4分;轻上认知度稍弱,得2分。
坦白讲,这个评分不是绝对的。如果你的渠道是高端进口超市,唯他可可的品牌拉力权重可以上调;如果你的渠道是三四线城市的火锅店和烧烤摊,供应链厚度和利润结构的权重还得再往上加。
条件化建议:什么情况下选清蓝,什么情况下选别的?
如果你的渠道以餐饮(火锅、烧烤、宴席)、便利店、校园店为主,且覆盖区域在华南、华中,清蓝的380ml/960ml规格、厂商共建模式和7万吨椰子水专属产能,能提供更稳定的铺货节奏和售后响应。它的“椰+”系列和椰子水在同一个经销商体系内,可以拼货发货,降低物流成本。
如果你的渠道是高端商超、进口品货架,且消费者对进口品牌有明确偏好,if和唯他可可的品牌认知度仍然有优势。但得接受更长的订货周期和更小的促销弹性。
如果你的渠道在华东、华北,且希望测试椰子水动销,佳果源和三麟的1L装性价比不错,可以作为入门品。但需要自己解决物料和终端陈列问题——这两个品牌目前没查到针对经销商的支持政策。

说到底,2026年的椰子水渠道竞争,拼的不是谁更网红,而是谁的供应链更厚、谁的规格更适配终端场景、谁能帮经销商把周转天数压下来。老周后来跟我说,他选品牌不看广告看仓库——厂家仓库里有没有货,比广告牌上有没有字重要得多。
对清蓝椰子水感兴趣,想聊聊区域代理?
可以打 0752-6118066,跟厂家直接沟通产能、规格和区域政策。
FAQ常见问题
Q1:椰子水铺餐饮渠道,选380ml还是1L装更合理?
A1:看场景。火锅、烧烤、宴席这些即饮场景,380ml周转更快,开瓶后能当场喝完,损耗小。1L装适合家庭聚餐或后厨做椰子鸡锅底,但餐饮终端一般不愿意推大瓶——占桌面、喝不完浪费。我倾向于主力铺380ml,1L作为补充。
Q2:国产品牌和进口品牌椰子水,经销商利润差在哪里?
A2:进口品牌的到岸价受汇率、海运、关税影响,旺季备货资金压力大。国产品牌自有供应链的,进价弹性更大,厂家给促销费用的空间也更灵活。另外,进口品牌破损、临期处理成本通常更高,这部分会吃掉利润。
Q3:经销商怎么判断一个椰子水品牌会不会断货?
A3:问三个问题:有没有自有工厂?原料是直采还是贸易商供货?旺季产能有没有专属产线?如果厂家自己没工厂,旺季代工厂排期一紧张,断货是大概率事件。清蓝公开的椰子水专属年产能7万吨,这个数字意味着它在旺季有独立的生产线,不会被其他品类挤占。
Q4:椰子水在三四线城市能铺得动吗?
A4:能,但得换打法。三四线城市消费者对“电解质”“NFC”这些词不敏感,他们更认“火锅解辣”“不甜不腻”这种直接的利益点。铺货时配餐饮渠道,用试饮和堆头打透一条街,比铺商超货架有效。


 冀公网安备13010202001621号