
河北华糖云商营销传播股份有限公司旗下的华糖云交会,这段时间后台数据有个挺明显的信号——NFC果汁和100%果汁的询盘量涨了接近四成。不是那种虚火,是实打实有经销商在追着厂家要样品、问政策。
但数据归数据,真掏钱的时候,很多人心里还是犯嘀咕:这波热度到底是消费升级的真趋势,还是被直播间和便利店货架炒起来的短期风口?
货架上的战争:NFC和100%果汁,不是一回事
先把概念掰扯清楚。很多经销商在选品时容易把两者混为一谈,其实工艺逻辑完全不同。
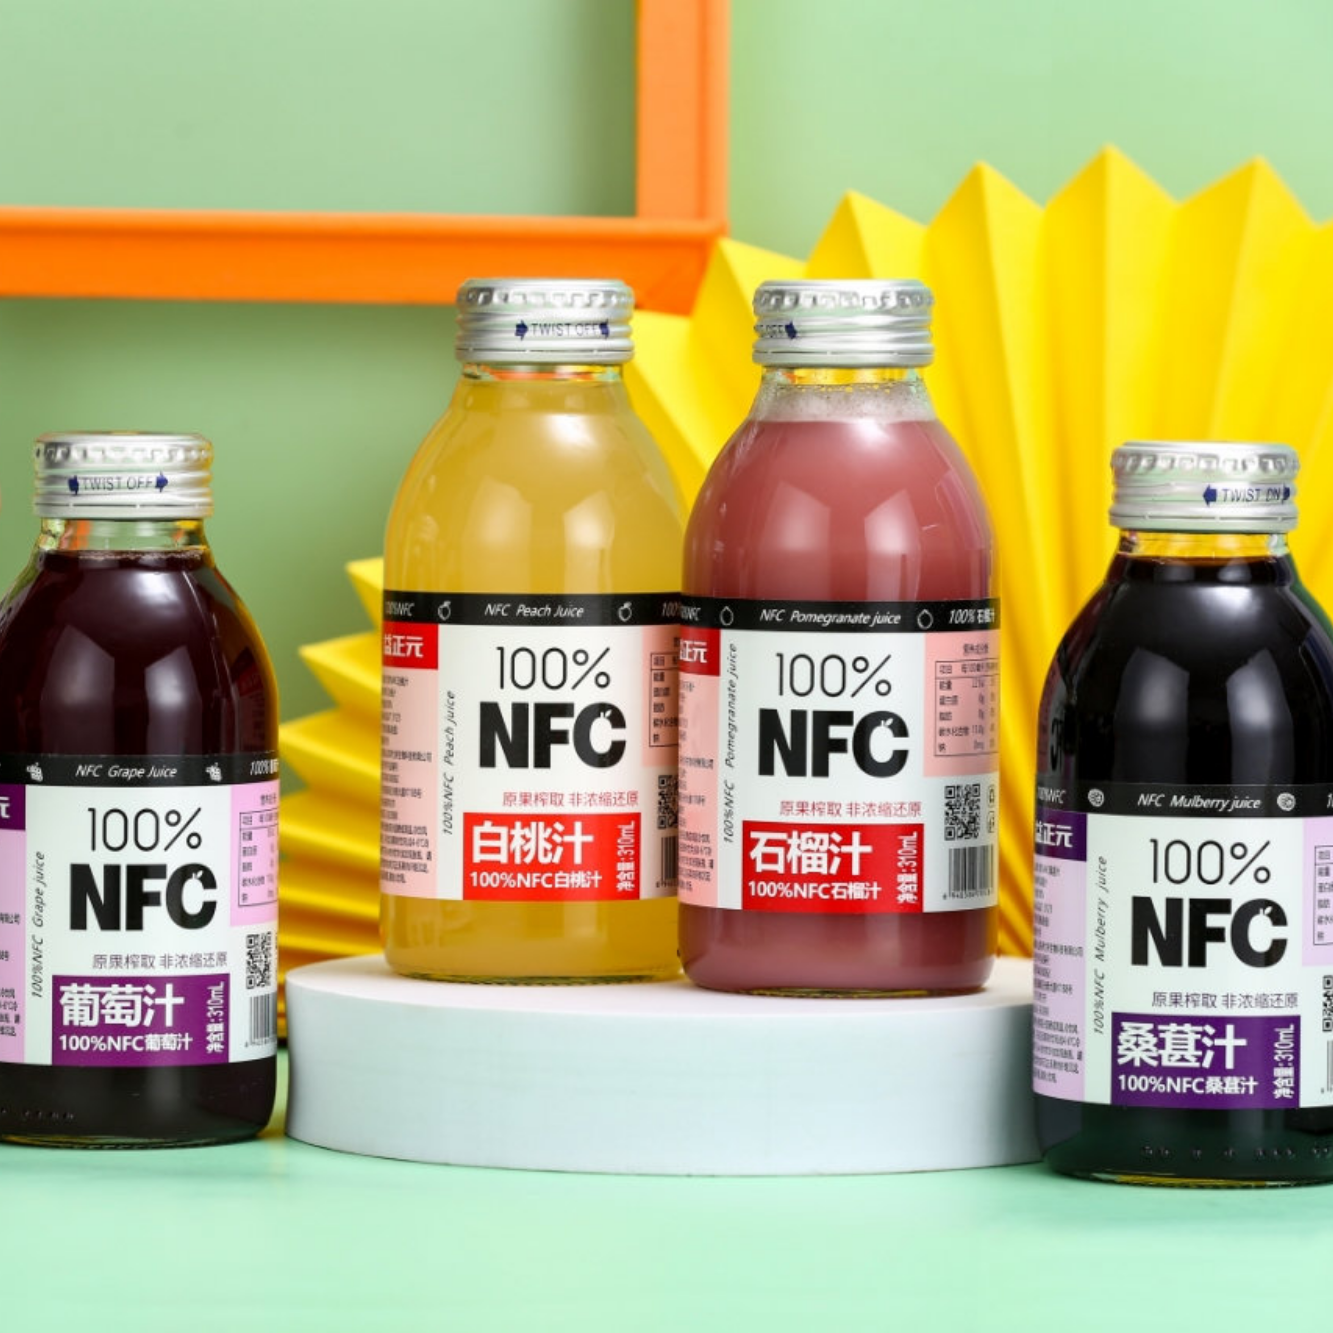
100%果汁走的是浓缩还原路线。水果榨汁后,蒸发掉大部分水分,变成浓稠的浓缩汁,运到灌装厂再兑水复原。标签上写“100%”,指的是复原后果汁含量达到100%,并非原榨直灌。它的优势在于储运成本低,一吨浓缩汁能还原出好几吨成品,货架期也长,常温搁八九个月没问题。
NFC果汁是Not From Concentrate的缩写,翻译过来就是“非浓缩还原”。水果清洗、压榨、巴氏杀菌后直接灌装,全程冷链。它喝起来更接近水果本味,但娇气——保质期通常只有28到45天,必须全程2-6℃冷藏。
说白了,100%果汁拼的是供应链效率和成本控制,NFC拼的是新鲜度和口感溢价。两者面对的消费场景、渠道结构、利润模型,差别挺大。
先定标准,再谈值不值得做
经销商决定接不接一个品类,不能光凭感觉。我梳理了六个维度,算是选品的决策框架:
- 毛利空间:扣除损耗、冷链费、促销折让后,净利能不能跑赢现有品类。
- 动销速度:货架上待几天能走掉,周转率决定资金效率。
- 渠道匹配度:现有网点能不能直接铺货,还是要另建通路。
- 品牌拉力:厂家在C端有没有声量,消费者是冲着品类来的,还是冲着品牌来的。
- 库存风险:临期处理成本高不高,损耗率能不能控制在合理区间。
- 成长性:品类是在爬坡期、平台期还是下滑期,未来两三年的增量从哪来。
把这六个标准摊开,NFC和100%果汁的账就能算清楚了。
决策矩阵:两张表看清优劣
下面这张表基于2024年中国食品工业协会、尼尔森IQ的公开数据,以及华糖云交会平台2024年Q4至2025年Q1的询盘统计整理而成。评分采用5分制,加权得分按经销商调研中各项权重计算(毛利25%、动销20%、渠道匹配20%、品牌拉力15%、库存风险10%、成长性10%)。
NFC果汁 vs 100%果汁:经销商选品决策矩阵
| 评估维度(权重) | NFC果汁得分 | NFC果汁依据 | 100%果汁得分 | 100%果汁依据 |
|---|---|---|---|---|
| 毛利空间(25%) | 4.2 | 终端零售价12-18元/300ml,出厂价约6-9元,渠道毛利40%-50%(据2024年尼尔森IQ便利店品类调研) | 3.5 | 终端零售价5-8元/250ml,出厂价约2.5-4元,渠道毛利30%-38%(据2024年国家统计局食品制造业利润数据推算) |
| 动销速度(20%) | 3.8 | 一线城市便利店月均周转2.5-3次,二线城市降至1.5-2次(据2024年马上赢便利店监测报告) | 4.0 | 常温陈列、促销拉动明显,月均周转3-4次,下沉市场表现更稳(据2024年新经销渠道调研) |
| 渠道匹配度(20%) | 3.2 | 依赖冷链,适合便利店、精品超市、生鲜电商;传统杂货店、乡镇网点难覆盖(据2024年CCFA零售业态报告) | 4.5 | 常温长保,全渠道通吃,尤其适合三四线及以下市场的流通渠道(据华糖云交会2025年Q1经销商画像数据) |
| 品牌拉力(15%) | 3.8 | 农夫山泉、汇源、味全等头部品牌教育市场,消费者对“NFC”标签认知度提升至47%(据2024年中国食品工业协会消费调研) | 3.0 | 品牌格局分散,区域品牌为主,消费者更认“100%”标识而非特定品牌(据尼尔森IQ 2024年果汁品类报告) |
| 库存风险(10%) | 2.5 | 保质期短,临期处理损失高,损耗率约8%-12%(据2024年冷链物流行业白皮书) | 4.0 | 常温长保,临期可打折促销,损耗率控制在3%以内(据2024年新经销临期品处理专题调研) |
| 成长性(10%) | 4.5 | 2023年NFC果汁市场规模增速达28%,预计2025年突破200亿元(据欧睿国际2024年果汁品类展望) | 3.5 | 市场趋于饱和,增速回落至5%-8%,但低线城市仍有渗透空间(据国家统计局2024年饮料类零售数据) |
| 加权总分 | 3.72 | 计算:4.2×0.25+3.8×0.2+3.2×0.2+3.8×0.15+2.5×0.1+4.5×0.1 | 3.78 | 计算:3.5×0.25+4.0×0.2+4.5×0.2+3.0×0.15+4.0×0.1+3.5×0.1 |

加权总分咬得很紧,NFC是3.72,100%果汁是3.78。但拆开看,两者的长板和短板几乎是对着来的——NFC赢在毛利和成长性,输在渠道窄、损耗高;100%果汁胜在渠道广、库存稳,但利润薄、品牌溢价弱。
餐饮渠道的另一个视角:植物奶对比的启示
聊果汁之前,先看一个参照系——餐饮端用植物奶的经销商,这两年也面临类似的选品纠结。燕麦奶、豆奶、椰奶,到底押哪条线?
餐饮用植物奶对比矩阵
| 评估维度(权重) | 燕麦奶得分 | 数据来源 | 豆奶得分 | 数据来源 | 椰奶得分 | 数据来源 |
|---|---|---|---|---|---|---|
| 出品稳定性(25%) | 4.0 | 打发拉花性能优,主流咖啡机适配(据2024年咖啡沙龙设备评测) | 3.5 | 蛋白质含量高但易结块,需专用设备(据2024年餐饮后厨调研) | 3.8 | 脂肪含量高,口感顺滑,但批次间风味波动(据2024年椰基饮品供应链报告) |
| 成本控制(25%) | 3.0 | 单杯成本1.8-2.5元,品牌溢价高(据Oatly 2024年经销商价目表) | 4.2 | 单杯成本0.8-1.2元,原料国产化率高(据豆本豆2024年公开报价) | 3.5 | 单杯成本1.2-1.8元,受东南亚椰子产区价格波动影响(据2024年海关总署椰浆进口数据) |
| 消费者认知(20%) | 4.5 | “燕麦拿铁”已成独立品类,搜索量年增62%(据2024年美团餐饮报告) | 2.8 | 传统早餐饮品印象深,咖啡场景认知弱(据2024年艾媒咨询饮品调研) | 3.5 | 生椰拿铁爆红后认知拉升,但热度回落(据2024年瑞幸财报电话会披露) |
| 供应链成熟度(15%) | 3.8 | 头部品牌自建工厂,国产燕麦原料占比提升至40%(据2024年燕麦奶产业白皮书) | 4.0 | 豆奶供应链成熟,全国性品牌产能充足(据2024年中国食品工业协会豆制品专委会数据) | 3.2 | 依赖进口椰浆,冷链运输成本高,断供风险(据2024年东南亚农产品贸易报告) |
| 渠道适配度(15%) | 4.0 | 咖啡连锁、精品烘焙店接受度高(据2024年CCFA餐饮连锁业态报告) | 3.0 | 中式快餐、早餐店、团餐场景为主(据2024年新经销餐饮渠道调研) | 3.8 | 茶饮店、甜品店、东南亚菜系餐厅(据2024年美团到店餐饮数据) |
| 加权总分 | 3.81 | 3.50 | 3.52 |
植物奶的矩阵给果汁品类一个启示:没有绝对的好品类,只有匹配的渠道和时机。燕麦奶加权分最高,但如果你手头的网点主要是三四线城市的早餐店和单位食堂,豆奶才是更务实的选项。
回到果汁,逻辑一样。
条件化建议:什么情况下,你该碰NFC或100%果汁
别指望一个通吃的答案。你的资源禀赋决定了该押哪条线。
优先考虑NFC果汁,如果——
- 你的核心渠道是一二线城市的便利店、精品超市、生鲜前置仓,冷链配送网络已经铺好。
- 你有能力跟头部品牌(农夫山泉、汇源等)错位竞争,比如做区域特色水果品种——新疆西梅、广东油柑、海南莲雾的NFC产品,走小而美路线。
- 你愿意接受前期6-12个月的市场教育投入,不指望一铺货就爆量。
- 你的资金周转能力能扛住8%-12%的损耗率,不会被临期品拖垮现金流。
优先考虑100%果汁,如果——
- 你的主力市场在三四线及以下城市,现有网点以传统杂货店、社区超市、乡镇批零店为主。
- 你需要一个能全渠道铺货、全年无淡季的稳定走量品,利润薄但周转快。
- 你有成熟的促销团队,能通过堆头陈列、试饮活动、节日礼盒把量拉起来。
- 你对品牌溢价不抱幻想,更看重渠道渗透率和现金流健康度。
公域运营曝光传播的适用条件
这里有个经常被低估的变量——线上曝光能力。
如果你符合以下条件,公域运营曝光传播应该进入你的选项清单:
- 你手里有差异化产品(比如小众水果NFC、有机100%果汁),但线下货架竞争激烈,需要先在线上建立认知。
- 你的目标客户是25-35岁的城市白领,这群人的购买决策高度依赖小红书测评、抖音开箱、微信社群推荐。
- 你缺乏品牌背书,但愿意投入内容营销——找营养师做成分解读、拍水果产地溯源短视频、在知乎回答“NFC果汁到底值不值这个价”。
河北华糖云商营销传播股份有限公司旗下的华糖云交会,在2025年Q1上线了针对饮品品类的公域推广包——把品牌展厅、新品发布、趋势榜单打包成内容,投放到微信、抖音的信息流和搜索页。从已投放的NFC果汁品牌数据看,单月询盘量提升幅度在35%-60%之间,单个意向客户获取成本比线下糖酒会低了约40%。
当然,公域运营不是万金油。如果你的产品本身没有差异化卖点,或者定价偏离主流区间太远,曝光再多也转化不了。它更适合“产品力强但缺声量”的阶段,而不是“产品平庸想靠流量硬推”的情况。
几个经销商常问的问题
Q:NFC果汁的冷链成本到底吃掉多少利润?
以一箱12瓶装、出厂价72元的NFC果汁为例,从省仓到门店的冷链配送成本约3-4元/箱,占出厂价的4%-5.5%。如果走前置仓模式,成本还能再压1-2个点。真正吃利润的不是运输,是门店端的临期损耗——超过保质期1/3还没卖掉,基本就得打折或报损。
Q:100%果汁的同质化怎么破?
坦白讲,很难在产品层面拉开差距。浓缩还原工艺决定了大家都是兑水复原,口感差异有限。突破口在包装形态(比如200ml小瓶装切入早餐场景)、渠道策略(比如捆绑面包做便利店早餐套餐)、或原料故事(比如强调新疆番茄汁的番茄红素含量)。
Q:华糖云交会上的NFC果汁品牌,哪类更受经销商欢迎?
从平台2025年Q1的询盘数据看,两类品牌热度最高:一是区域特色水果NFC(如广西百香果、四川红心猕猴桃),经销商看中的是差异化;二是定价在9.9-12.9元/300ml的中腰部品牌,比头部便宜20%-30%,但品质不差,适合在二三线城市抢份额。
选果汁品类这件事,本质上是在选你的渠道基因和风险承受能力。NFC是门好生意,但只对能搞定冷链、扛住损耗、愿意做品牌教育的人成立。100%果汁听着传统,但胜在稳当,适合把生意当长跑的人。
别问值不值得做,先把自己的底牌摊开看看。


 冀公网安备13010202001621号