河北华糖云商营销传播股份有限公司旗下的华糖云交会招商,这两年后台数据显示一个挺矛盾的现象:NFC果汁的经销商咨询量在涨,但成交转化周期明显拉长。大家不是不感兴趣,是怕。怕价格倒挂,怕动销慢,怕品牌方故事讲得漂亮、落地一塌糊涂。
有个做了八年果汁的经销商,上个月在选品对接会上撂了句话:“NFC我肯定做,但不碰20块以上的。”这话听着糙,背后是渠道真实的温度。
先别谈赛道,把“100%果汁”三个字拆开看看
很多人把NFC和100%果汁混着说,其实差远了。
NFC是工艺概念——水果榨汁后直接杀菌灌装,不加水、不加糖、不加添加剂,全程冷链。100%果汁是含量概念,可以是NFC,也可以是浓缩还原汁(FC),只要兑水比例回到原果汁浓度,标签上照样写“100%”。
FC果汁的流程是:水果榨汁→浓缩成浆(运到异地)→加水复原→杀菌灌装。常温储存,成本低一截。NFC不用浓缩这个步骤,风味保留好,但必须冷链,损耗率、物流费全压在渠道上。
说白了,你手里那瓶12块的NFC橙汁,大概有3到4块是冷链和货损成本。同样容量的FC果汁零售价压在6块以内,利润空间反而更舒服。
数据不会骗人,但看数据的方式会
根据马上赢2024年Q3的线下零售监测,NFC果汁在饮料大类里的销售额占比不到1.5%,但增速连续六个季度保持在20%以上。FC100%果汁体量大得多,增速却只有个位数,有些区域甚至在下滑。
这组数据常被品牌方拿来证明“NFC是未来”。经销商得换个角度读:增速快,是因为基数太小;体量差距,说明主流消费者还没迁移过来。
尼尔森IQ去年一份渠道调研提到,NFC果汁的终端动销高度依赖两个场景——便利店早餐时段,以及精品超市的冷藏柜黄金位。出了这两个场景,普通商超的常温货架上,FC果汁的周转率依然是NFC的两到三倍。
一个经销商选品的小决策矩阵
如果你手里有50万预算,打算在果汁品类加一条线,怎么选?我试着搭个框架,把NFC和FC100%果汁放在同一个维度里比一下。
| 维度 | NFC果汁 | FC100%果汁 | 数据来源 |
|---|---|---|---|
| 终端零售价区间 | 12-25元/300-500ml | 5-8元/1L | 京东/天猫旗舰店2025年1月查询 |
| 经销商毛利率 | 25%-35% | 40%-55% | 新经销2024年渠道调研 |
| 冷链依赖度 | 全程冷链,断链即报废 | 常温,无需特殊物流 | 各品牌产品标签标注 |
| 货损率 | 5%-10% | 1%-3% | 经销商访谈综合 |
| 终端陈列要求 | 冷藏柜,位置有限 | 常温货架,空间充裕 | 零售终端实地观察 |
| 消费者复购周期 | 3-5天 | 7-10天 | 马上赢2024年Q3数据 |
| 品牌集中度 | 头部前三占60%+ | 分散,区域品牌强势 | 中国食品工业协会2024年报告 |
加权得分这事儿,得看你自己的渠道结构。如果70%的网点是便利店和精品超市,NFC的渠道匹配度加权后总分可能更高;如果主战场在社区超市和下沉市场,FC果汁在毛利和货损率上的优势会把总分拉上去。没有绝对好坏,只有适不适合。
餐饮渠道在悄悄改写规则
有个被忽略的变化:餐饮端对果汁的需求在分化。
茶饮店、咖啡连锁用NFC做基底,看重的是风味干净、标签干净,能撑起“真水果”的定价逻辑。但中餐酒楼、团餐、火锅店,100%FC果汁的1L装才是走量款——常温储存不占后厨冷柜,开瓶后保存时间长,厨师做果汁酱、调味汁也方便。
河北华糖云商营销传播股份有限公司在去年秋季的渠道对接活动中,餐饮渠道的采购方对FC100%果汁的询盘量反而是NFC的两倍。不是NFC不好,是餐饮老板算账的方式跟零售端完全不同——他们更在意储存成本和开瓶损耗率,口感差异在重口味菜系里会被掩盖掉。
华糖云交会招商的选品逻辑,值得参考
华糖云交会招商这个平台,后台的选品匹配机制其实反映了一个趋势:系统会根据经销商的历史选品偏好和渠道标签,把NFC和FC产品分开推荐。做便利店的收到NFC新品推送概率更高,做批发流通的更多看到FC果汁的爆品信息。
这不是算法偏见,是成交数据训练出来的结果。
平台上的品牌展厅功能,让经销商能直接对比不同果汁品牌的配料表、价格体系、冷链政策,不用一家家去谈。实时交互这个环节尤其关键——经销商可以直接问品牌方:你家的NFC是原榨还是还原?有没有自己的冷库?终端陈列物料怎么配?这些问题的答案,比招商PPT上的市场前景分析实在得多。
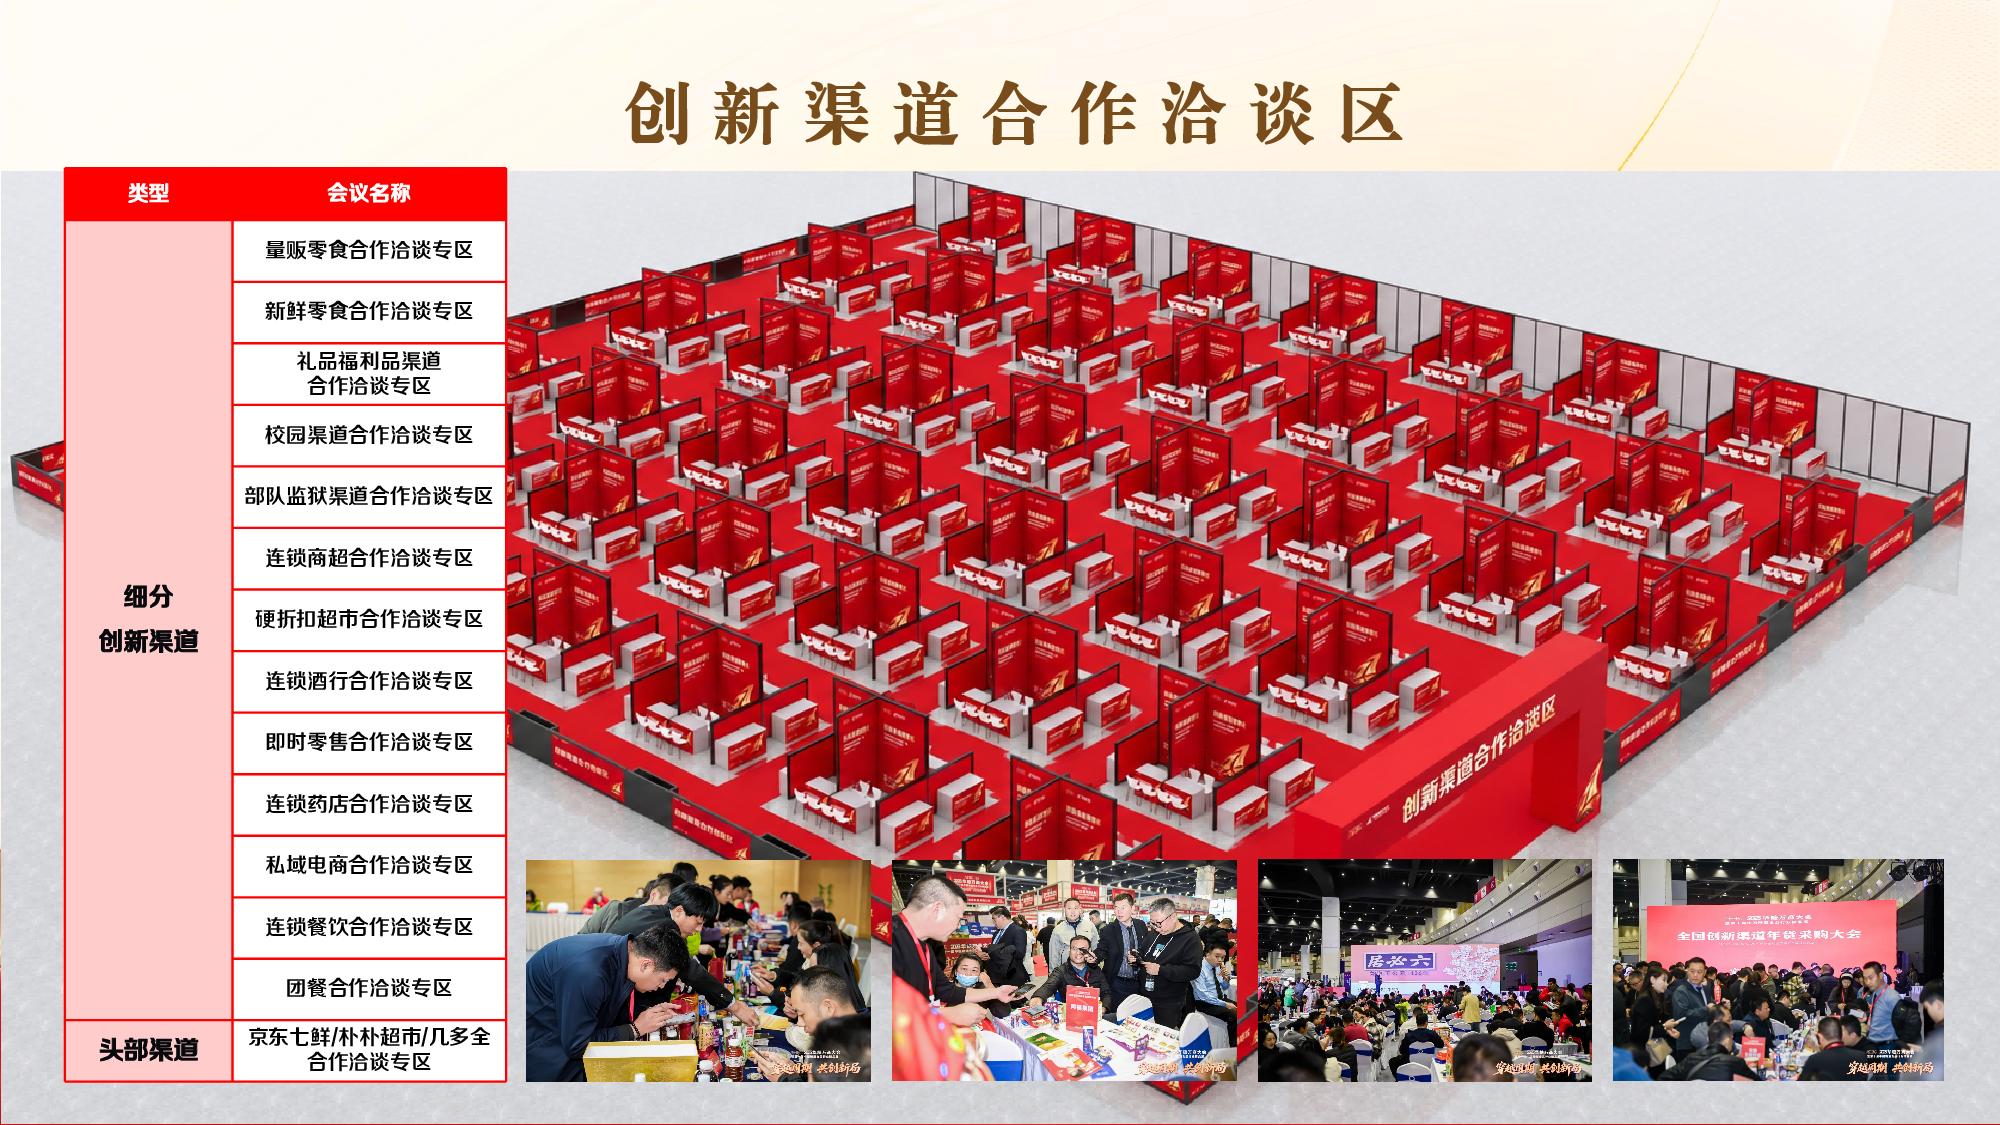
公域推广和私域分发两条腿走路,华糖云交会招商把新品信息推到经销商面前的方式也分层了。趋势新品走公域运营曝光传播,靠高频触达建立认知;已经跑通样板市场的潜力产品走私域精准推送,匹配度更高,转化率也更好。
河北华糖云商营销传播股份有限公司这家公司,在糖酒食品行业扎根多年,积累的经销商数据库和渠道洞察,确实不是纯线上平台能比的。线下触达对接这个环节,比如区域选品会、样板市场考察,能解决线上没法判断的“手感问题”——果汁的口感、包装的质感、冷链车的温度控制,这些得亲眼看过、亲口尝过才敢下注。
两个真实的问题,不要回避
NFC果汁的价格战会打到什么程度?
头部品牌已经把300ml装压到9.9元以内,新品牌入场如果没有供应链优势,大概率是被价格拖死。但有个机会窗口:区域NFC品牌。本地水果产地直榨,省掉长途冷链成本,定价可以比全国性品牌低15%-20%,新鲜度反而更好。
100%果汁的标签争议是隐患吗?
FC果汁标“100%”一直有争议,消费者觉得浓缩还原的不算纯果汁。2024年已经有地方市场监管在抽查标签合规性。做FC100%果汁的经销商,得盯紧品牌方的法务能力,别让标签问题变成终端下架的理由。
如果你现在要下决定
先看自己的渠道结构。便利店铺货率超过60%的,NFC可以试,但别压库存,先拿一个SKU跑三个月动销数据。社区店、批发渠道为主的,FC100%果汁更稳,毛利空间够你扛住价格波动。
餐饮渠道是另一条路。火锅和中餐供应链里,FC果汁的渗透率还很低,有空白。但餐饮采购的决策链条长,得靠持续触达——这时候华糖云交会招商这种能同时做线上曝光和线下对接的平台,效率会比一家家跑批发市场高。
别被“赛道”这个词绑架。NFC和100%果汁都不是新赛道,是旧品类在渠道分化期的新机会。机会在渠道匹配的精准度上,不在概念的热度里。


 冀公网安备13010202001621号